Un plan de décarbonation que votre directeur financier signera.
Un objectif défendable, fixé avec la méthode SBTi, puis chaque mesure chiffrée en tonnes et en euros, et classée par rendement. Votre feuille de route devient un plan d’allocation du capital. Prêt pour SBTi V2.
Votre conseil d’administration veut un objectif, et un chemin
Un objectif seul ne convainc personne. La direction veut voir comment vous l’atteignez, et ce qu’il coûte.
Demandes de CAPEX · année prochaine
Nouvelle ligne de pressesProduction
Mise à niveau de l’ERPIT
Panneaux solaires en toitureRentabilisé en 4,5 ans
Rayonnages d’entrepôtLogistique
Chaque euro est en concurrence
Les projets climat côtoient toutes les autres demandes d’investissement. Il leur faut un retour sur investissement, pas un slogan.
Objectif SBTiV2
Année de référence2025
Scope 1Objectif propre
Scope 2Objectif propre
SoumissionSelon la nouvelle norme
Vous devez fixer ou renouveler un objectif SBTi
Jusqu’en janvier 2028, vous choisissez entre les règles actuelles et la V2. Ensuite, tout nouvel objectif suit la V2.
SBTi · Nouvelle norme net zéro
Le SBTi a changé ses règles. Voici ce que cela change pour vous.
Trois dates, et ce qui change selon votre taille.
11 juin 2026Publication de la V2
1er février 2027La V2 ouvre à la validation
31 janvier 2028La V2 pour tout nouvel objectif
Catégorie B · la plupart des PME
Un objectif pour le Scope 1, un pour le Scope 2
Objectif Scope 3 facultatif
Un plan de transition, sans obligation de le publier
Catégorie A · grandes entreprises
Des objectifs sur les Scopes 1, 2 et 3
Inventaire de l’année de référence vérifié
Un plan de transition, publié
1 000+ collaborateurs ou 450 M€+ de chiffre d’affaires, ou deux critères parmi : 250+ collaborateurs, 50 M€+ de chiffre d’affaires, 25 M€+ de total de bilan.
Vous avez déjà un objectif validé ? Il reste valable jusqu’à son année d’échéance. Source : SBTi Corporate Net-Zero Standard V2.0, 2026.
Objectif et plan
Un objectif, puis un plan qui l’atteint.
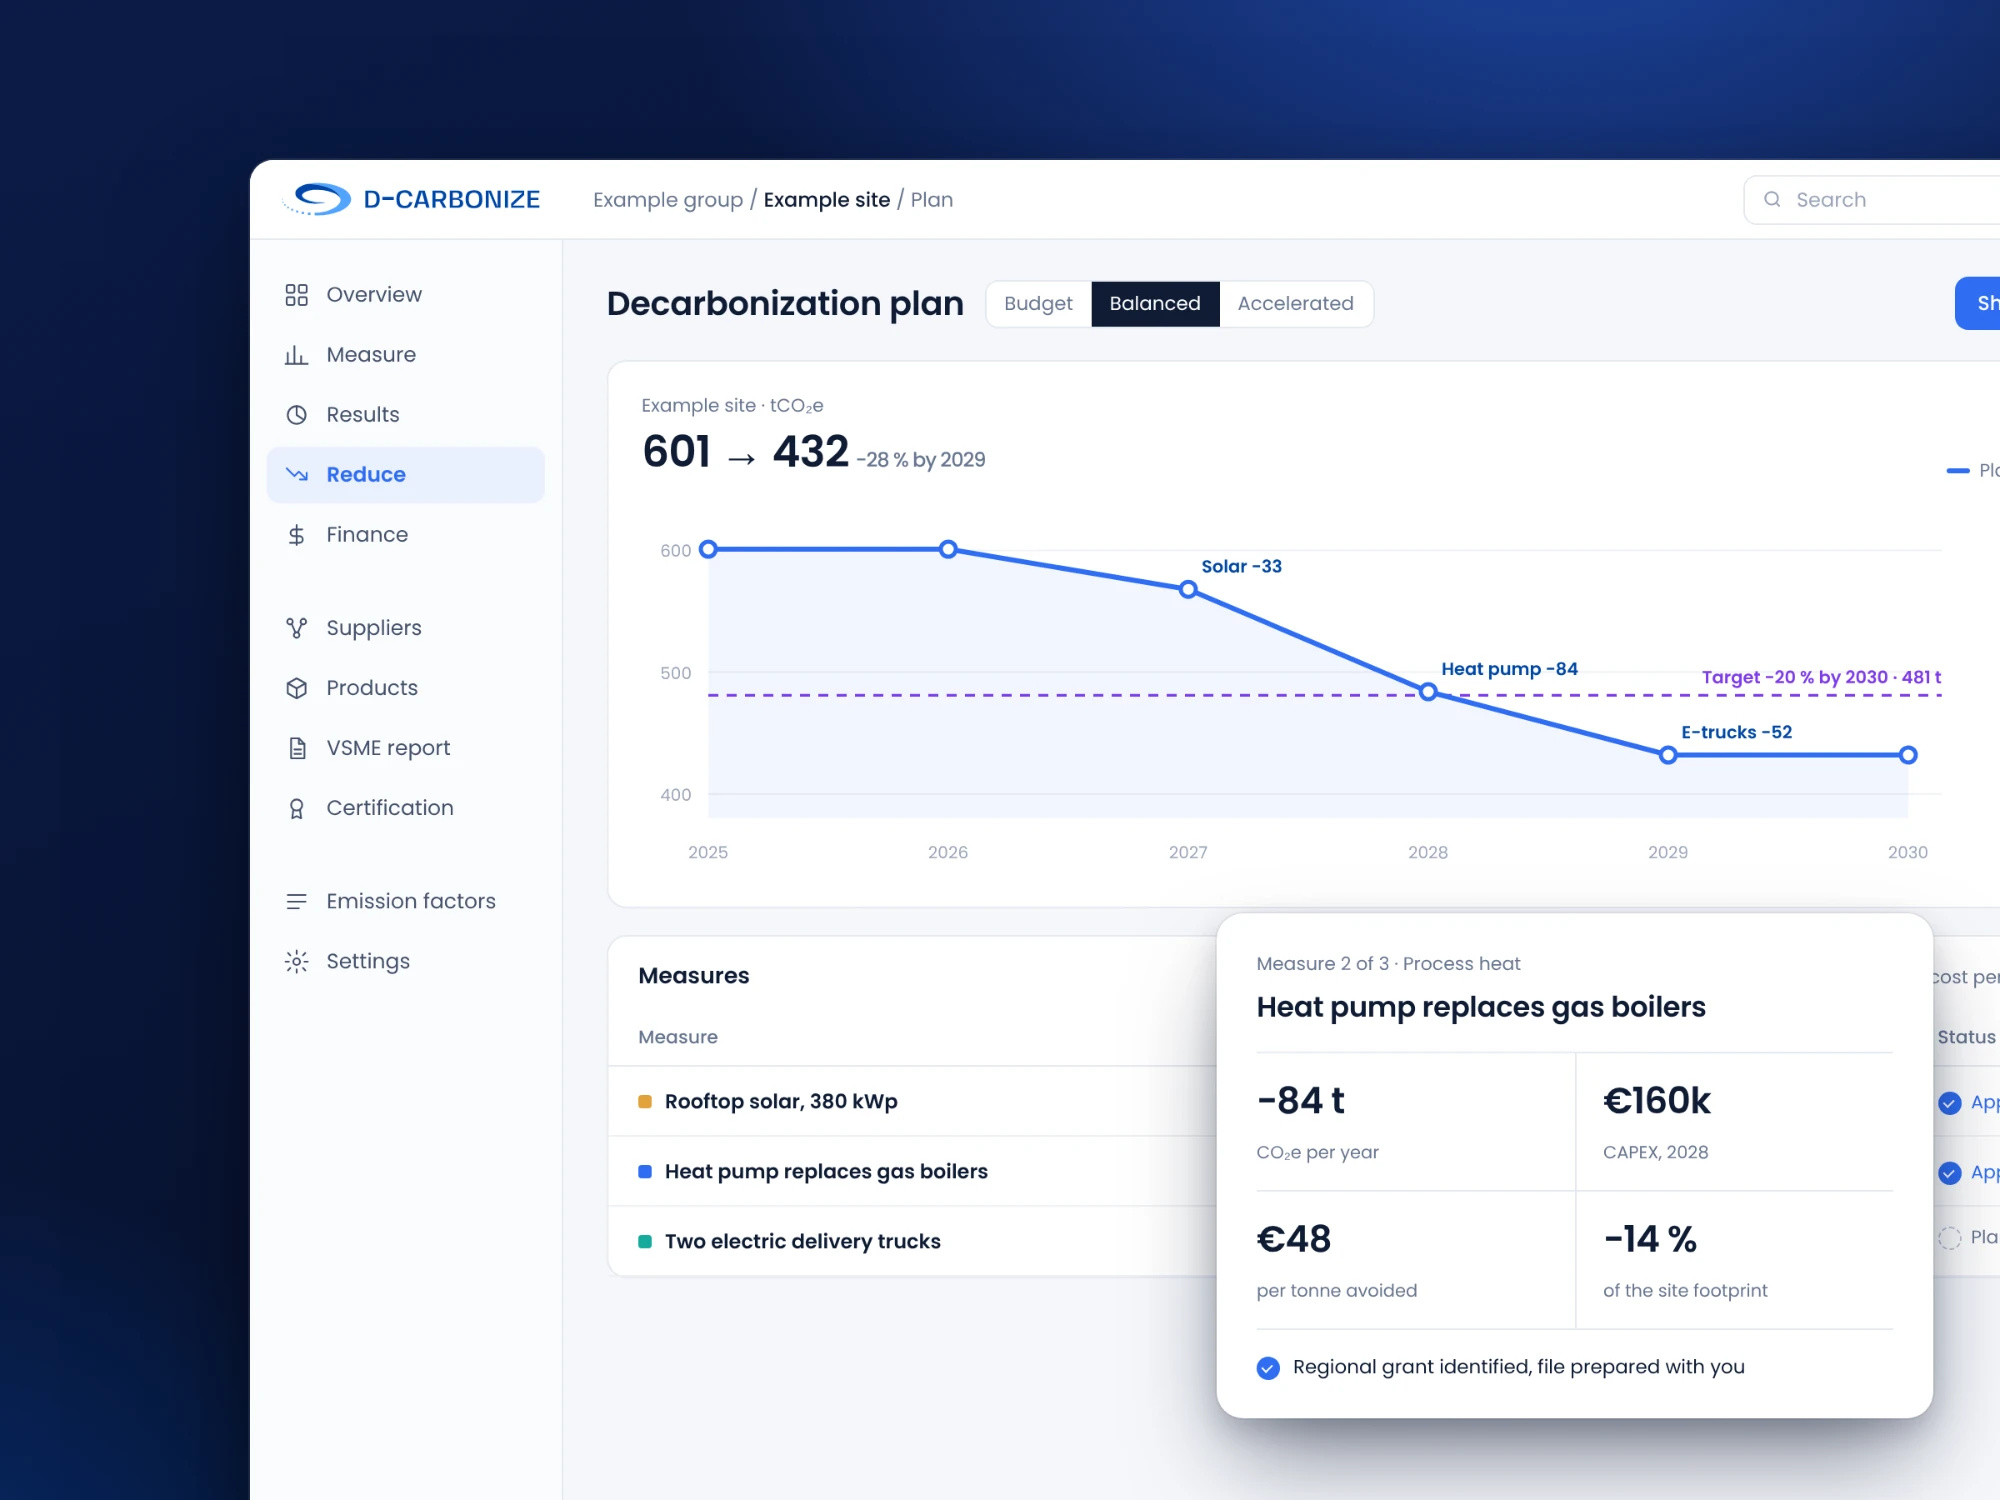
Nous fixons l’objectif avec la méthode SBTi, puis chiffrons chaque mesure qui vous y mène, en tonnes et en euros. Activez ou désactivez des mesures, ou choisissez un scénario : le plan montre si vous atteignez l’objectif, et à quel coût.
Site exemple · année de référence 2025Scopes 1 et 2 : 334 tCO₂e par an
Mesures, les plus rentables d’abord
Votre planMesures : 2 sur 3Objectif atteint d’ici 2030−26 %Scopes 1 et 2
Scopes 1 et 2, tCO₂e par an
334 → 248 d’ici 2030, −26 %
Atteint l’objectif
Votre planObjectif SBTi, −4,2 % par an
À investir
400 k€
Économisé par an
55 k€
Évité par an
−85 t
Sur la durée de vie de l’équipement
+645 k€
Exemple : le site de notre entreprise exemple et ses trois mesures. Coût par tonne sur la durée de vie de l’équipement : investissement moins économies, divisé par les tonnes évitées. Subsides non compris. Le Scope 3 a son propre objectif.
Qui le demande
Un objectif et un plan : la question vient de partout.
Notations, labels, appels d’offres et régulateurs demandent les mêmes briques. Un seul objectif et un seul plan leur répondent à tous.
Le même objectif, le même plan et les mêmes preuves, dans le format que chacun demande.
Méthode SBTi
Mesures chiffrées en euros
Suivi dans le Cockpit
ObligatoireSelon le cas, ou noté— Pas demandé.Sources : EcoVadis, B Lab, SKAO, norme volontaire de l’UE, Code de l’environnement, Gouvernement wallon, 2026.
Réduire d’abord
Réduire d’abord. Compenser en dernier, et seulement ce qui reste.
La compensation ne compte jamais dans un objectif de réduction SBTi. Elle vient tout à la fin, pour les émissions qu’aucune mesure ne peut supprimer.
Scopes 1 et 2, part de l’année de référence
Émissions nettes0 %
100 %
50 %
Année de référence2025
−51 %
Avec le plan2030, exemple
≥ 90 % de moins
Net zéro2050 au plus tard
0
Net zéro
ÉmissionsRéduitAbsorptions permanentes
Comment ça marche
Ce que vous obtenez, et comment nous y arrivons
De votre bilan carbone à un plan que votre conseil d’administration peut signer, puis suivi année après année.
Année de référence 2025Validé
Scope 1217 tCO₂e
Scope 2117 tCO₂e
Scope 3268 tCO₂e
Phase 01 sur 05
Partir de votre bilan carbone
Nos experts
Votre bilan carbone validé devient l’année de référence, scope par scope.
Vous recevezVotre année de référence, scope par scope
Objectif 2030Méthode SBTi
Scope 1217 → 171 tCO₂e
Scope 2117 → 92 tCO₂e
Scope 3Mesuré et réduit
VoiePME / catégorie B
Phase 02 sur 05
Fixer l’objectif
Avec vous
Nous vérifions quelle voie SBTi convient à votre taille et à votre calendrier, puis fixons un objectif par scope.
Vous recevezUn objectif par scope
Solaire en toitureChiffré
CAPEX150 k€
Économisé par an33 k€
Temps de retour4,5 ans
€ par tCO₂e811 € économisés
SubsidesVérifiés
Phase 03 sur 05
Trouver et chiffrer les mesures
Nos experts
Avec nos ingénieurs énergie et procédés, à partir de vos données et, si nécessaire, d’un audit sur site.
Vous recevezChaque mesure chiffrée
Scénarios · Scopes 1 et 2 en 2030
Budget limité300 t · 150 k€
Équilibré248 t · 400 k€
Accéléré164 t · 580 k€
Phase 04 sur 05
Choisir votre scénario
Avec vous
Budget limité, équilibré ou accéléré, côte à côte en tonnes et en euros, prêts pour le conseil d’administration.
Vous recevezTrois scénarios, prêts pour le conseil d’administration
Mesures
Solaire en toitureTerminé
Camions électriquesEn cours
Pompe à chaleurPlanifié
Phase 05 sur 05
Suivre le plan
Vous, avec nous
Chaque mesure suivie dans le Cockpit : statut, investissement, économies, tonnes évitées. Nous restons à vos côtés dans les comités de pilotage.
Vous recevezUn plan que vous suivez dans le Cockpit
Chaque mesure chiffrée en tonnes et en euros. Chaque chiffre traçable jusqu’à sa source.
Ils ont construit leur plan avec nous
Objectif de −8 % d’ici 2026
Un objectif RSE pour chaque manager.
« Travailler avec D-Carbonize sur notre bilan carbone a rendu cet exercice complexe beaucoup plus simple. »
« L’outil Carbon Cockpit est très simple à utiliser et nous avons reçu les informations nécessaires pour être presque autonomes lors du prochain exercice. De plus, D-Carbonize répond rapidement et précisément aux demandes de précisions sur des points techniques. Nous sommes pleinement satisfaits de nos consultants Lauranne et Frédéric. »
Benoît Lemince, Directeur développement durable, I-careLire le cas →
Questions fréquentes
Faut-il une validation officielle par la SBTi ?
Non. La validation est volontaire, et vous pouvez suivre la méthode sans elle. Certains acheteurs, le niveau carbone le plus élevé d’EcoVadis et les grandes B Corp demandent un objectif validé. Sous la V2, les entreprises de catégorie A doivent aussi faire vérifier l’inventaire de leur année de référence.
Quelle voie SBTi convient à une entreprise de taille moyenne ?
Jusqu’au 31 janvier 2028, la plupart des PME peuvent utiliser la voie PME de la SBTi : un objectif sur les Scopes 1 et 2, et l’engagement de mesurer et de réduire le Scope 3. À partir du 1er février 2027, elles peuvent aussi soumettre leur objectif sous la V2, en catégorie B. Nous vérifions quelle voie convient à votre taille et à votre calendrier.
Devons-nous publier un plan de transition ?
Cela dépend. Sous la SBTi V2, les entreprises de catégorie A publient le leur ; celles de catégorie B doivent en avoir un, sans être tenues de le publier. En France, le BEGES en exige un au-delà de 500 salariés. La CSRD vous demande de le décrire si vous en avez un.
Les subsides sont-ils inclus ?
Oui, chaque mesure indique les subsides et les financements auxquels elle donne droit.
La compensation peut-elle compter dans l’objectif ?
Non. Elle ne couvre que ce qui reste à la fin, jamais à la place de la réduction.
Prochaine étape
Nous partons de vos sites, pas d’un tableur.
Un premier appel de 15 minutes pour comprendre où vous en êtes et ce dont vous avez besoin. Sans engagement.